
コラム
社員が無断欠勤したら解雇できる?経営者が取るべき対応と不当解雇のリスクを弁護士が解説
はじめに
令和時代においては、新卒で採用された会社に最後まで勤め上げるという人は、皆無となったと言っても過言ではありません。それほどに転職が当たり前の時代となっており、社員がある日突然辞めていくということはどの経営者にも起こり得る出来事かと思います。
今回のコラムでは、ある日突然出社しなくなった社員がいたときに、経営者としてはどのような対応を取るべきか、解雇という判断をするその前にやるべきこと、もし不当解雇とされた場合のリスク等、社員の退職に関連する問題について解説したいと思います。
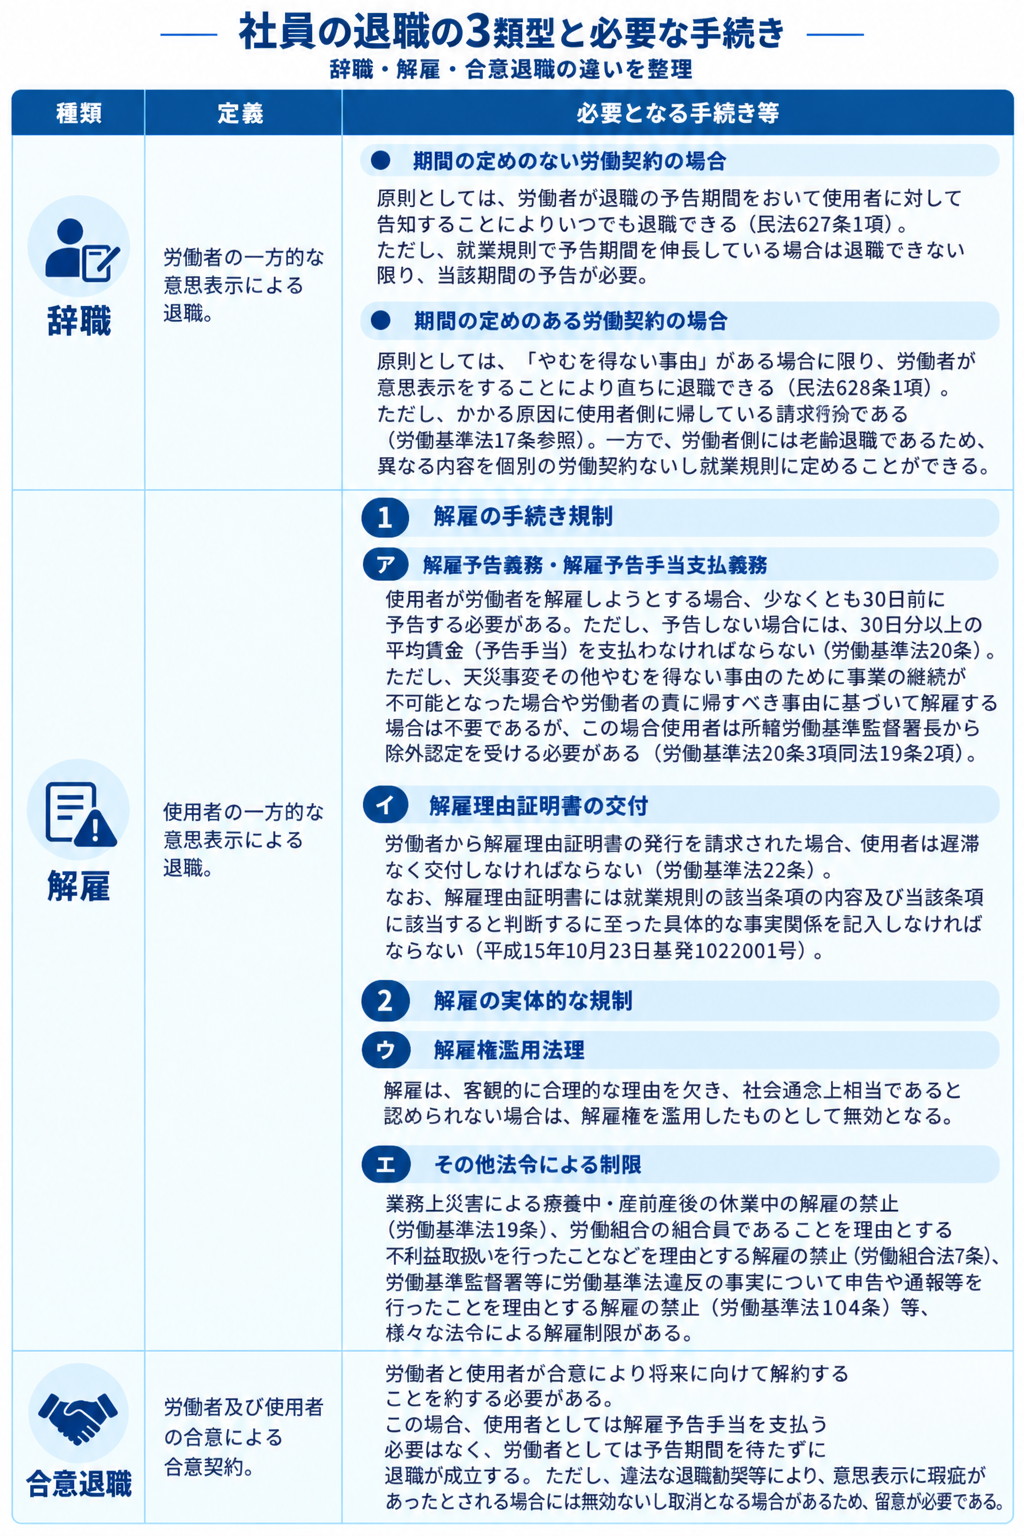
社員が会社を辞めるといっても、その種類によって必要となる手続きは異なります。基本的には、以下の3種類が考えられます。
解雇ができる場合と経営者がやるべき手順とは?
解雇が有効か否かを議論する際に用いられる解雇権濫用法理の「客観的合理的な理由」と「社会通念上相当な場合」とは、具体的にはどのようなことを指すのでしょうか。
過去の裁判例では、「客観的に合理的な理由」があるのか否かは、まず労働契約上、当該労働者に求められている職務能力の内容を検討した上で、当該職務能力の低下が、当該労働契約の継続を期待することができないほどに重大なものであるか否か、使用者側が当該労働者に改善矯正を促し、努力反省の機会を与えたのに改善がされなかった否か、今後の指導による改善可能性の見込みの有無等の事情を総合考慮して判断すべきとされてものもあり、一定の参考となります(東京高裁平成25年4月24日労判1074号75頁「ブルームバーグ・エル・ピー事件」)。
「社会通念上相当な場合」については、一般的には解雇が労働契約の終了という最終手段であることに鑑み、「他に解雇を回避する手段がないのか」という基準で考えられています。過去の裁判例を踏まえても裁判所がこの基準を重要視していることは、明らかです。
そのため、中小企業の経営者としては、解雇を判断するその前にでき得る手段を踏むということが非常に重要となります。例えば、労働者の勤務状況に問題がある場合に、問題がある点について労働者に対して明確に示し、改善させる努力をして客観的な証拠(面談記録等)を残すことも有用です。また、懲戒事由に当たる事項がある場合は、懲戒解雇の前に戒告や減給などの処分を行うこと検討し、懲戒処分を積み重ねても改善しないという状況があることを客観的に示すことが重要です。
以上のとおり、解雇については裁判例が積み重ねられて前述のような基準で判断されていることが多いですが、個別具体的な事情を当てはめる検討については経営者独自で判断するのではなく、弁護士等の専門家に相談されることが望ましいと考えます。
解雇した社員Aから「私に対する解雇は不当解雇であり、無効である。」と主張する内容証明郵便が届いた場合、どのように対応すれば良いでしょうか。
まず、当該解雇の具体的な事実関係を整理し、当該解雇が有効な解雇といえるか、弁護士等の専門家に一次的な意見を求めることが望ましいでしょう。次に、相談をした弁護士から「今回の解雇が裁判まで進むと不当解雇として無効と判断されるおそれがある。」との指摘を受けた場合、経営者としては、当該労働者へどのような対応をするかの判断を迫られることとなります。このような場合に、仮に「不当解雇」として当該解雇が無効となった場合のリスクについて事前に知識として持つことは重要です。
まず、不当解雇としてA社員への解雇が「無効」となった場合、解雇された時点から復職するまでの賃金を支払わなければなりません。
例えば、A社員の給与が月額40万円(基本給や諸手当を含みますが、残業代や賞与等が含まれるかは個別具体的事実関係によります。)であり、2026年3月31日に解雇され、交渉や裁判等を経て2027年7月1日に復職した場合で検討します。
解雇された時から復職された時までの15か月分の600万円が未払い賃金とされ、遅延損害金(年率3%)についても支払い義務が会社に対しては生じます。
一方で、A社員としては、解雇されていた期間に違う会社で働いていた場合にはその収入(以下、「中間収入」といいます。)が解雇されていなくても当然に得ることができた収益とされない場合は、損益相殺として会社の損害賠償額から控除されます。
しかし、中間収入として控除が可能なのは、収入を得ていた期間でかつ賃金の40%を上限であるとされています(労働基準法12条1項)。
今回の事例でA社員が他社で2026年9月1日から2026年12月31日まで月額30万円で働いていた場合は、損害賠償額から4か月分についてのみ1ヵ月あたり控除上限である16万円が控除されるため、600万円-16万円×4か月=536万円の支払い義務が会社としては生じることとなります。
経営者としては、会社で実働していないにも関わらず、前述のような未払い賃金を支払わなければならない他、弁護士費用等の訴訟に要する費用も一定程度要するため、不当解雇をしてしまった場合の会社の経済的負担は大きいと言わざるを得ません。
次に、解雇が無効とされている以上、当該労働者が職場に復帰することになります。長期間に渡り、会社と紛争状態になっていた社員が職場に戻ることは、特に中小企業のように労働者が少ない場合には社内の雰囲気に影響することとなります。
また、不当解雇をした会社というレッテルが張られてしまうことによるレピュテーションリスクもあり、新規採用への影響や連鎖的退職者が生じるおそれもあります。
以上のように、不当解雇には大きなリスクが伴いますので、解雇の判断をするその前に慎重となって弁護士等の専門家に相談することは重要といえます。
具体的な事例で考えてみよう!
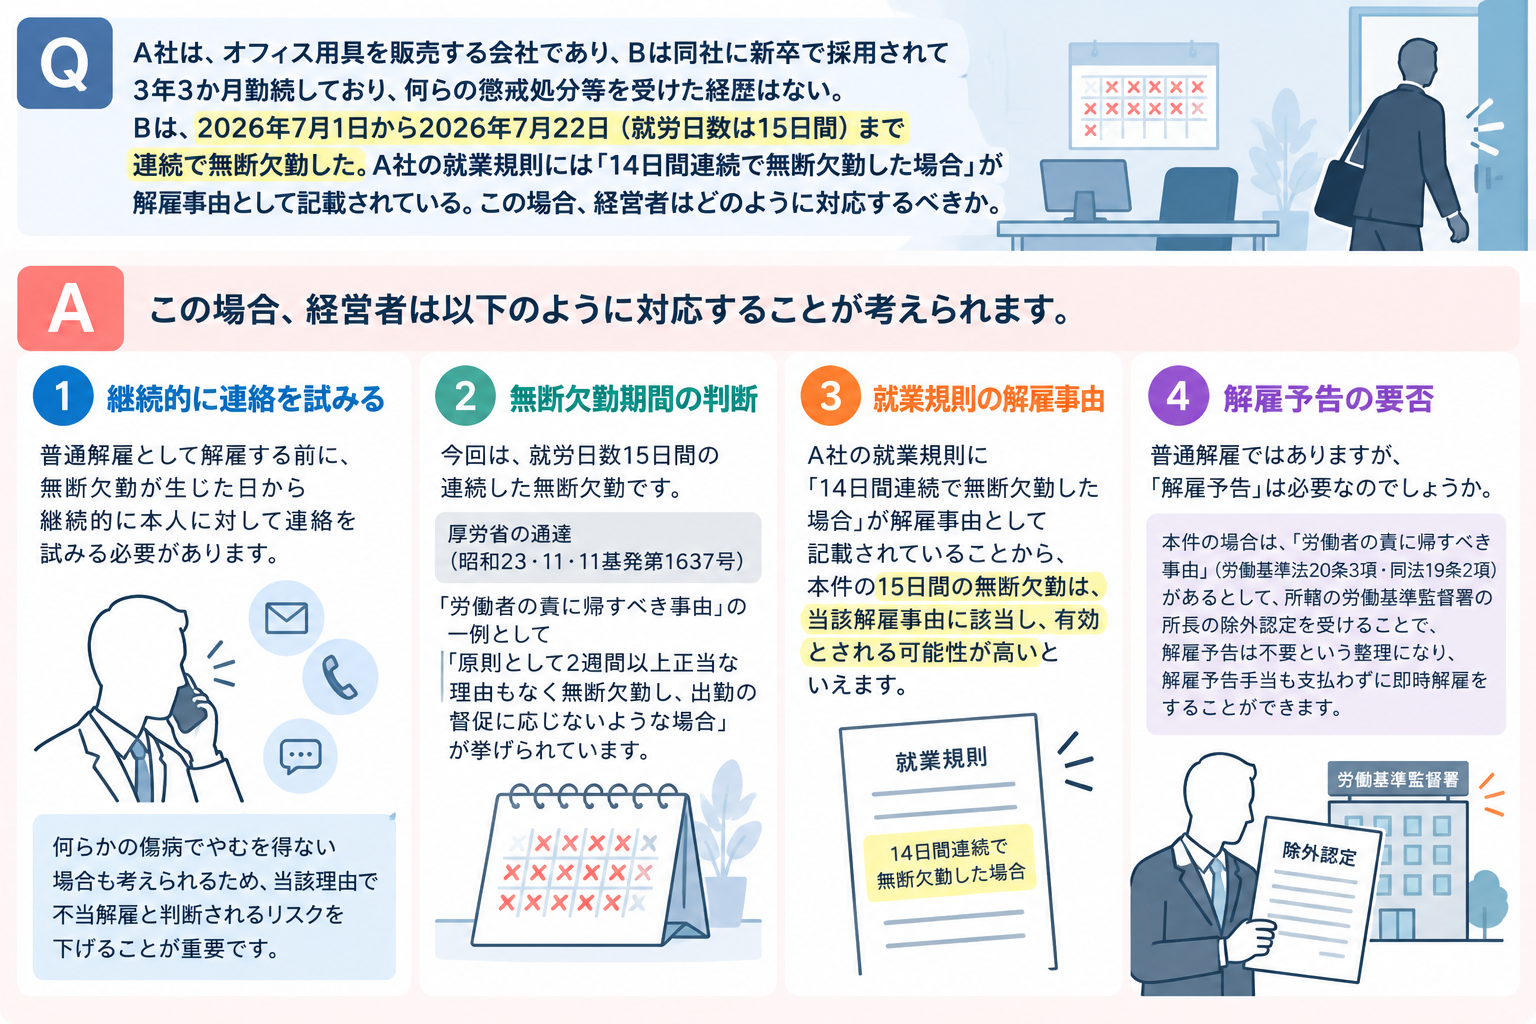
Q:A社は、オフィス用具を販売する会社であり、Bは同社に新卒で採用されて3年3か月勤続しており、何らの懲戒処分等を受けた経歴はない。Bは、2026年7月1日から2026年7月22日(就労日数は15日間)まで連続で無断欠勤した。A社の就業規則には「14日間連続で無断欠勤した場合」が解雇事由として記載されている。この場合、経営者はどのように対応するべきか。
A:まず、経営者としては、普通解雇に当たるとして解雇する前に無断欠勤が生じた日から継続的に、Aに対して連絡を試みる必要があります。無断で欠勤しているとしても何らかの傷病でやむを得ない場合も可能性としては考えられ、当該理由で不当解雇と判断されるリスクを下げる必要があるからです。
次に、今回は、「就労日数15日間」という期間ですが、厚労省の通達(昭和23・11・11基発第1637号)では、「労働者の責に帰すべき事由」の一例として「原則として2週間以上正当な理由もなく無断欠勤し、出勤の督促に応じないような場合」が挙げられています。
そのため、就業規則に解雇事由として記載された「14日間連続で無断欠勤した場合」も有効とされる可能性が高いといえます。
一方で、普通解雇ではありますが、「解雇予告」は必要なのでしょうか。本件の場合は「労働者の責に帰すべき事由」(労働基準法20条3項同法19条2項)があるとして、所轄の労働基準監督署の所長の除外認定を受けることで、解雇予告は不要という整理になり、解雇予告手当も支払わずに即時解雇をすることができます。
最後に
今回は、労働問題のうち主に解雇について解説いたしました。こちらのコラムで記載したとおり、解雇は従業員にとってはもちろんですが、会社にとっても非常に重要で慎重な判断を有する事項となります。佐々木法律事務所では、経営者の方が不安に思われる労働問題への対応に迅速かつ適切に対応していきますので、ぜひご相談ください。
コラム監修:
弁護士法人 佐々木法律事務所
代表 佐々木幸駿
